


En esta página
El control del fraude alimentario en frutas y verduras congeladas comienza con la declaración que está comprando. La identidad de especie, el origen de cultivo, la variedad y la certificación son preguntas independientes. Un informe microbiológico sin incidencias no puede establecer las cuatro, y una muestra atractiva no puede demostrar el historial de un envío. Defina la declaración, identifique dónde podría cambiarse o perderse en la cadena de suministro y elija una evidencia capaz de comprobarla.
Concentraríamos el mayor esfuerzo de revisión en una declaración valiosa que resulte difícil de verificar después de cortar, mezclar o procesar. Es un juicio de compra, no una acusación contra un proveedor. Mantenga separados los errores ordinarios de especificación, la evidencia sin resolver y la sospecha de engaño deliberado al decidir si puede avanzar un pedido identificado. La finalidad inmediata es una decisión defendible de producto y liberación; demostrar la intención fraudulenta corresponde a otra investigación.
Empiece por la declaración que podría falsearse
Escriba la característica prometida como una frase completa: el producto contiene únicamente las especies enumeradas; la fruta se cultivó en el país indicado; o la mercancía suministrada está cubierta por el programa de certificación especificado. Una solicitud imprecisa de «fruta congelada auténtica» no ofrece a ninguna parte una pregunta útil de inspección. Incluya la presentación del producto y el punto de la transacción al que se aplica la declaración. Una declaración sobre materia prima y una declaración impresa en un envase terminado de marca privada pueden requerir registros de respaldo distintos.
La explicación de la FDA sobre adulteración por motivos económicos [1] describe la sustitución, retirada o adición intencionadas para obtener una ventaja económica. También explica que ciertos engaños pueden introducir peligros de inocuidad. Para su revisión de compra, mantenga la cuestión de autenticidad junto a la evaluación existente de inocuidad alimentaria, en lugar de tratar cualquiera de ellas como sustituto de la otra.
Considere qué haría financieramente atractiva y prácticamente posible una representación falsa. Una prima de precio importante por una variedad identificada crea un incentivo distinto de una descripción genérica de producto sin reservas. Un ingrediente mezclado y finamente picado puede ocultar sustituciones con más facilidad que una unidad intacta reconocible. Son preguntas para evaluar la vulnerabilidad; no establecen que un producto, origen o empresa concretos sean fraudulentos.
Prepare un registro inicial de declaraciones con un responsable para cada punto sin resolver. Registre el texto solicitado, el texto del proveedor, la evidencia disponible y la decisión todavía necesaria. Si cambia la descripción durante la cotización, conserve ambas versiones. Una alternativa más barata puede ser perfectamente legítima cuando se describe con precisión y se aprueba antes de comprar. El problema comienza cuando se oculta una diferencia relevante detrás de la promesa original.
Separe especie, variedad, origen y certificación
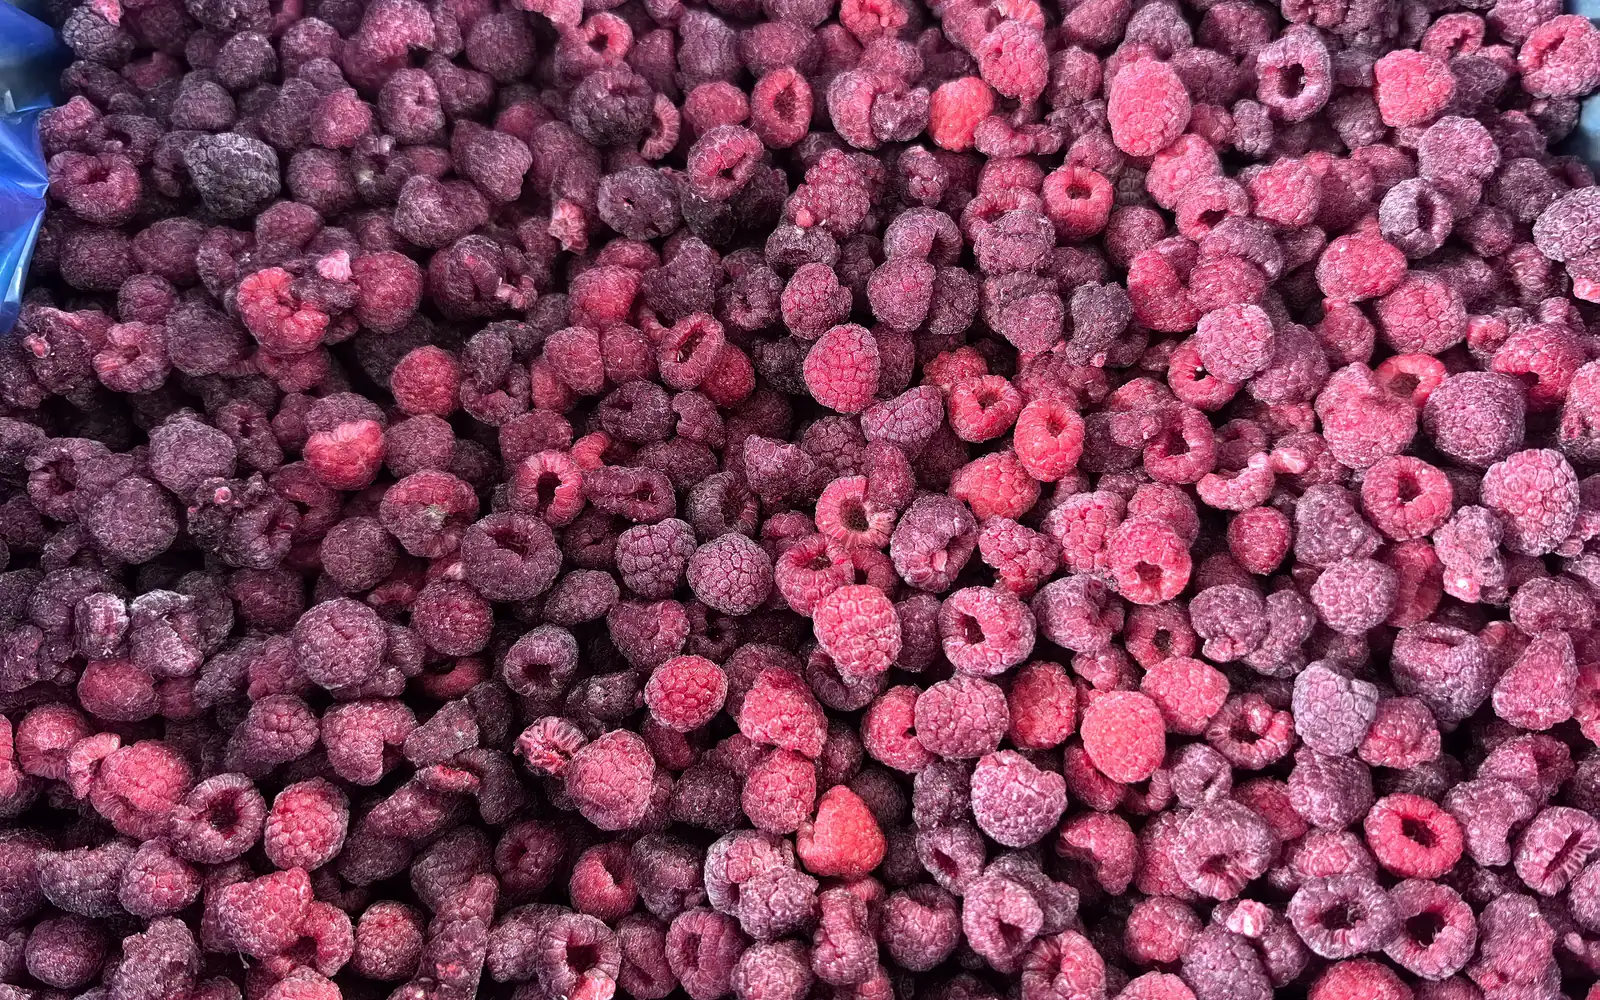
La presentación reconocible de la fruta puede apoyar una revisión visual preliminar. No establece el origen de cultivo ni la certificación.
Un nombre de especie identifica un organismo. Una declaración de variedad o cultivar puede requerir una distinción más precisa dentro de esa especie. Una declaración de origen de cultivo se refiere a un lugar y al historial del producto. La certificación se refiere al programa, operador, actividad y mercancía aplicables. Ninguno de estos hechos se deriva automáticamente de los demás. Saber que una baya se reconoce como frambuesa no identifica su país de cultivo ni confirma una vía de suministro orgánica.
En los hongos, los nombres comunes y comerciales pueden abarcar expectativas distintas. Utilice un nombre científico completo o una lista acordada cuando la especie sea relevante para el pedido. Nuestra guía independiente sobre nombres de porcini y boletus trata esa decisión de identidad con más detalle. En una evaluación más amplia del fraude, la siguiente pregunta es dónde podría entrar una sustitución no declarada y qué permitiría detectarla.
Aclare qué significa «origen» antes de revisar un documento. El país de cultivo, el país de congelación y el país de expedición no tienen por qué ser el mismo. Una dirección de envío identifica un lugar de la transacción; no es evidencia suficiente de dónde se cultivó el producto. Evite convertir un término de origen en otro al preparar la cotización, el diseño del envase o el encargo documental. Deben comprobarse los requisitos aplicables de etiquetado y aduanas para el destino y la declaración exacta.
La certificación también necesita un alcance definido. Un certificado de inocuidad alimentaria de un centro y una declaración de producto orgánico tratan cuestiones distintas. Compruebe el emisor real, el operador, la cobertura de productos y actividades, la vigencia y cualquier evidencia de envío exigida por el programa aplicable. Un logotipo conocido invita a verificar la declaración; no es un resultado de autenticidad. Nuestra guía de certificación orgánica y evidencia de envío separa esos registros.
Mapee la cadena antes de puntuar riesgos
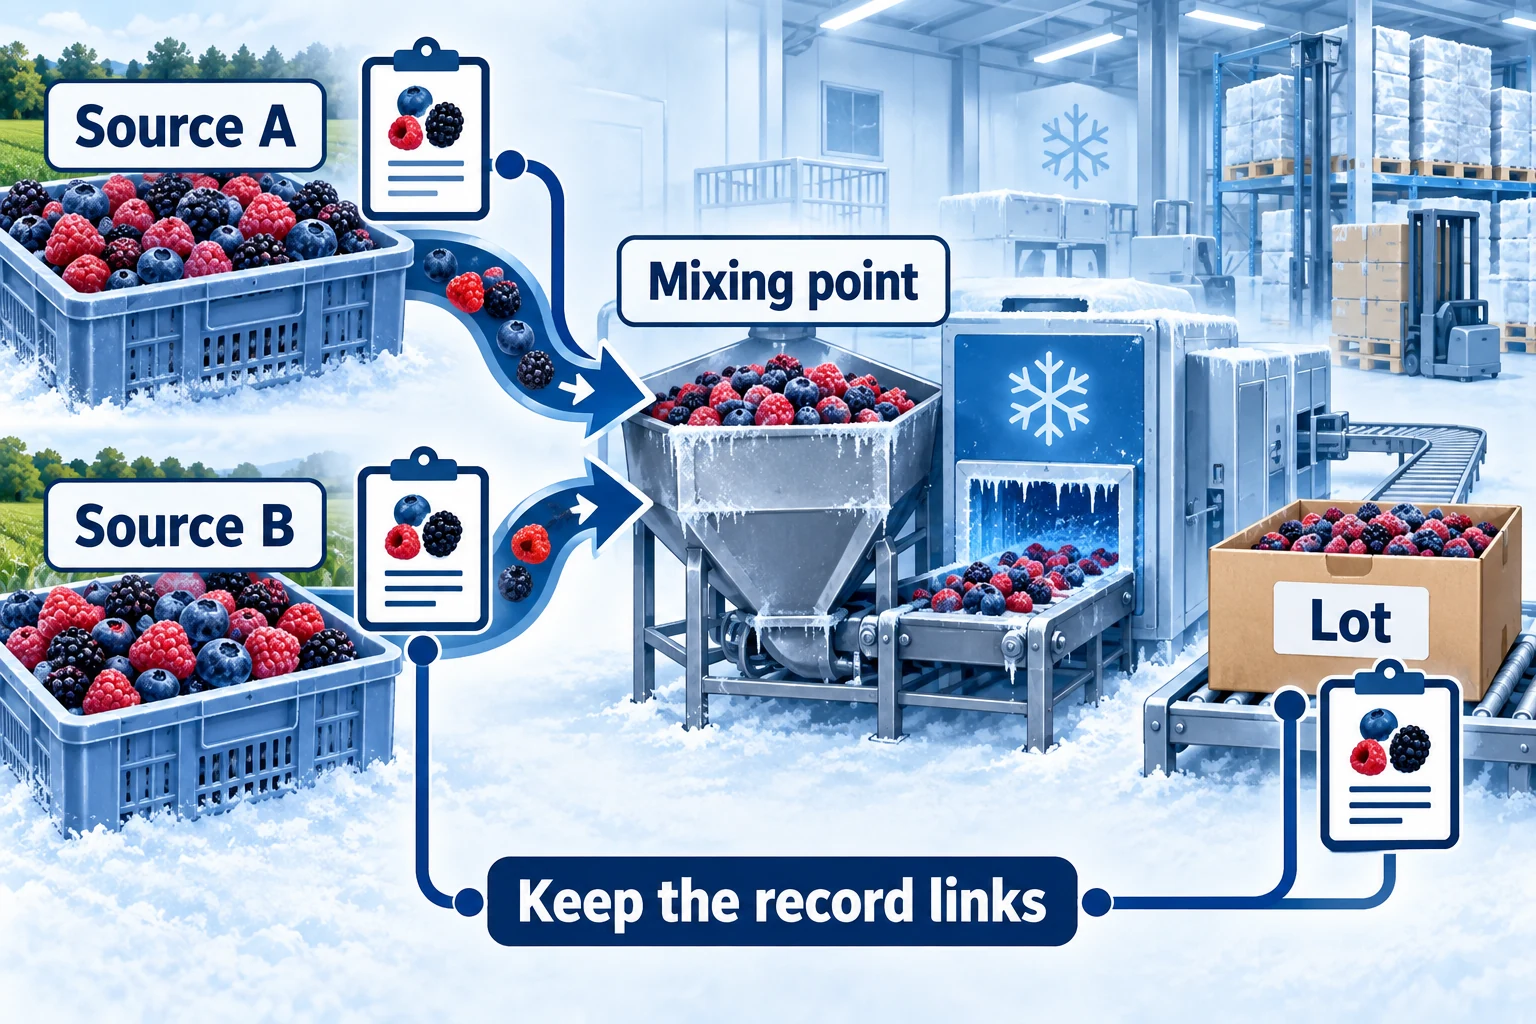
Escena conceptual de cadena de suministro. Mezclar y reenvasar requieren que los vínculos pertinentes con las etapas anteriores sigan siendo revisables; no se muestra una instalación de XMG.
Comience con la fuente del cultivo o ingrediente y siga su recorrido por la recogida, el procesamiento, la congelación, el almacenamiento, el reenvasado y el envío. Marque qué organización controla cada paso, dónde pueden encontrarse distintas corrientes de entrada y dónde cambian la descripción o el código de lote. Una cadena comercial corta no es automáticamente transparente; una cadena más larga no es automáticamente fraudulenta. Lo que importa es que el material y sus declaraciones permanezcan conectados a través de las operaciones reales.
En un punto de mezcla, pregunte cómo se conecta la partida saliente con sus lotes de entrada. En el reenvasado, pregunte cómo se trasladan la identidad y la declaración originales al envase nuevo. En un procesamiento subcontratado, pregunte qué registros pasan entre organizaciones. No necesita recopilar indiscriminadamente todos los documentos internos. Identifique la información necesaria para respaldar la declaración prometida y después acuerde una forma adecuada de revisarla sin exponer material confidencial ajeno al caso.
La guía de mitigación del fraude de producto de IFS [2] analiza la transparencia de la cadena de suministro y la vulnerabilidad del producto y del proveedor. No impone una fórmula universal de evaluación. Un método interno de puntuación puede ayudar a priorizar el trabajo, pero sus datos de entrada y su justificación deben permanecer visibles. «Riesgo bajo» significa poco si nadie puede explicar qué declaración, etapa de la cadena o control se evaluó.
Separe la exposición inherente de la protección que aportan los controles reales. Por ejemplo, una declaración valiosa de origen puede seguir siendo inherentemente vulnerable incluso después de que una revisión clara de los registros de entrada y salida reduzca la incertidumbre. No atribuya dos veces la misma reducción porque una auditoría y un cuestionario se basen en la misma declaración subyacente del proveedor. Registre qué aporta cada control, quién lo comprueba y cómo modifica un fallo la decisión del pedido.
Elija evidencia capaz de verificar la declaración
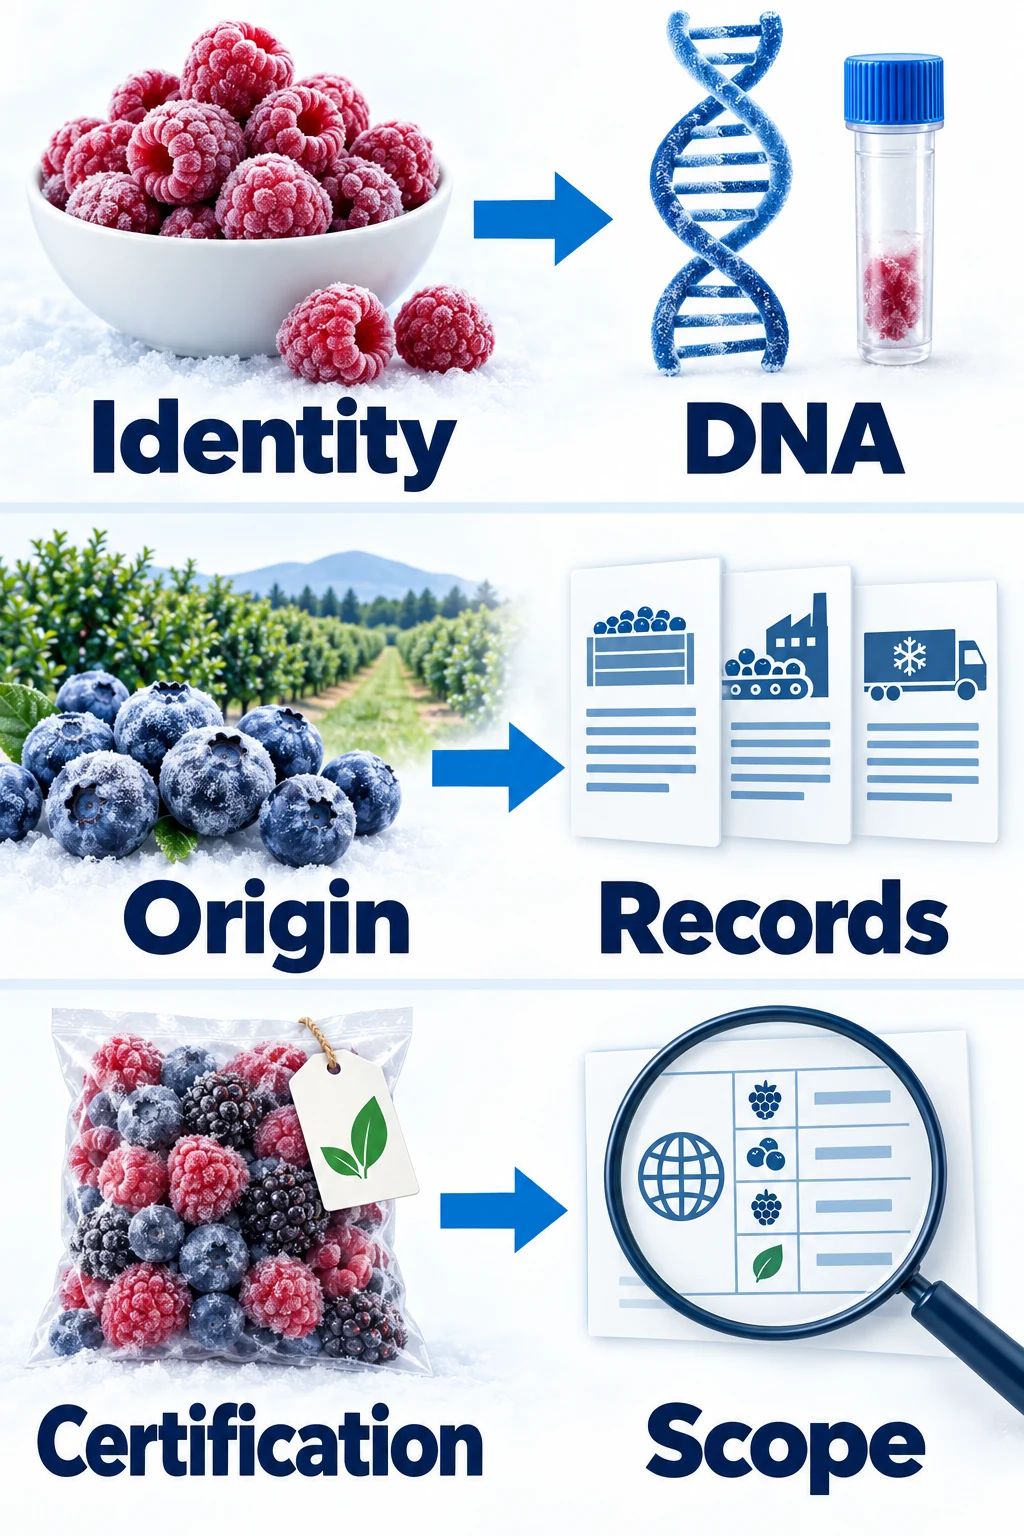
Comparación conceptual: la especie, el origen de cultivo y la certificación son preguntas independientes. Cualquier vía analítica necesita una cobertura adecuada del método.
Utilice el aspecto como herramienta de revisión preliminar cuando la presentación suministrada conserve rasgos distintivos útiles. Las unidades enteras pueden revelar una forma inesperada o un componente visiblemente distinto. Cortar en dados, triturar, cocinar y mezclar puede reducir ese valor. Una inspección visual puede documentar una discrepancia en una muestra identificada; no puede certificar el país de cultivo ni reconstruir todas las transacciones previas.
El laboratorio de fraude alimentario de la Comisión Europea [3] describe varios enfoques analíticos, incluidos métodos genéticos y análisis basados en isótopos. Son herramientas distintas, no una única prueba universal de autenticidad. Antes de encargar un análisis, explique al laboratorio la sustitución sospechada o la pregunta de origen y consulte si su método es adecuado para la especie, el estado de procesamiento y la matriz de su muestra.
| Pregunta | Evidencia a considerar | Límite que resolver |
|---|---|---|
| ¿Está presente la especie declarada? | Identidad declarada, muestras representativas y un método adecuado de identificación | La detección en el material ensayado no establece la identidad de todas las unidades del lote |
| ¿Se sostiene el origen agrícola declarado? | Registros previos conectados y análisis adecuado cuando exista | El lugar de expedición y la identidad de especie no demuestran por sí solos el origen de cultivo |
| ¿Se declaran correctamente los componentes? | Fórmula y lotes más comprobación acordada de composición | Un resultado conjunto puede no describir distribución entre piezas |
| ¿Es aplicable la certificación? | Verificación del emisor, alcance del operador y registros pertinentes de mercancías o transacciones | Un certificado auténtico puede estar fuera del alcance necesario |
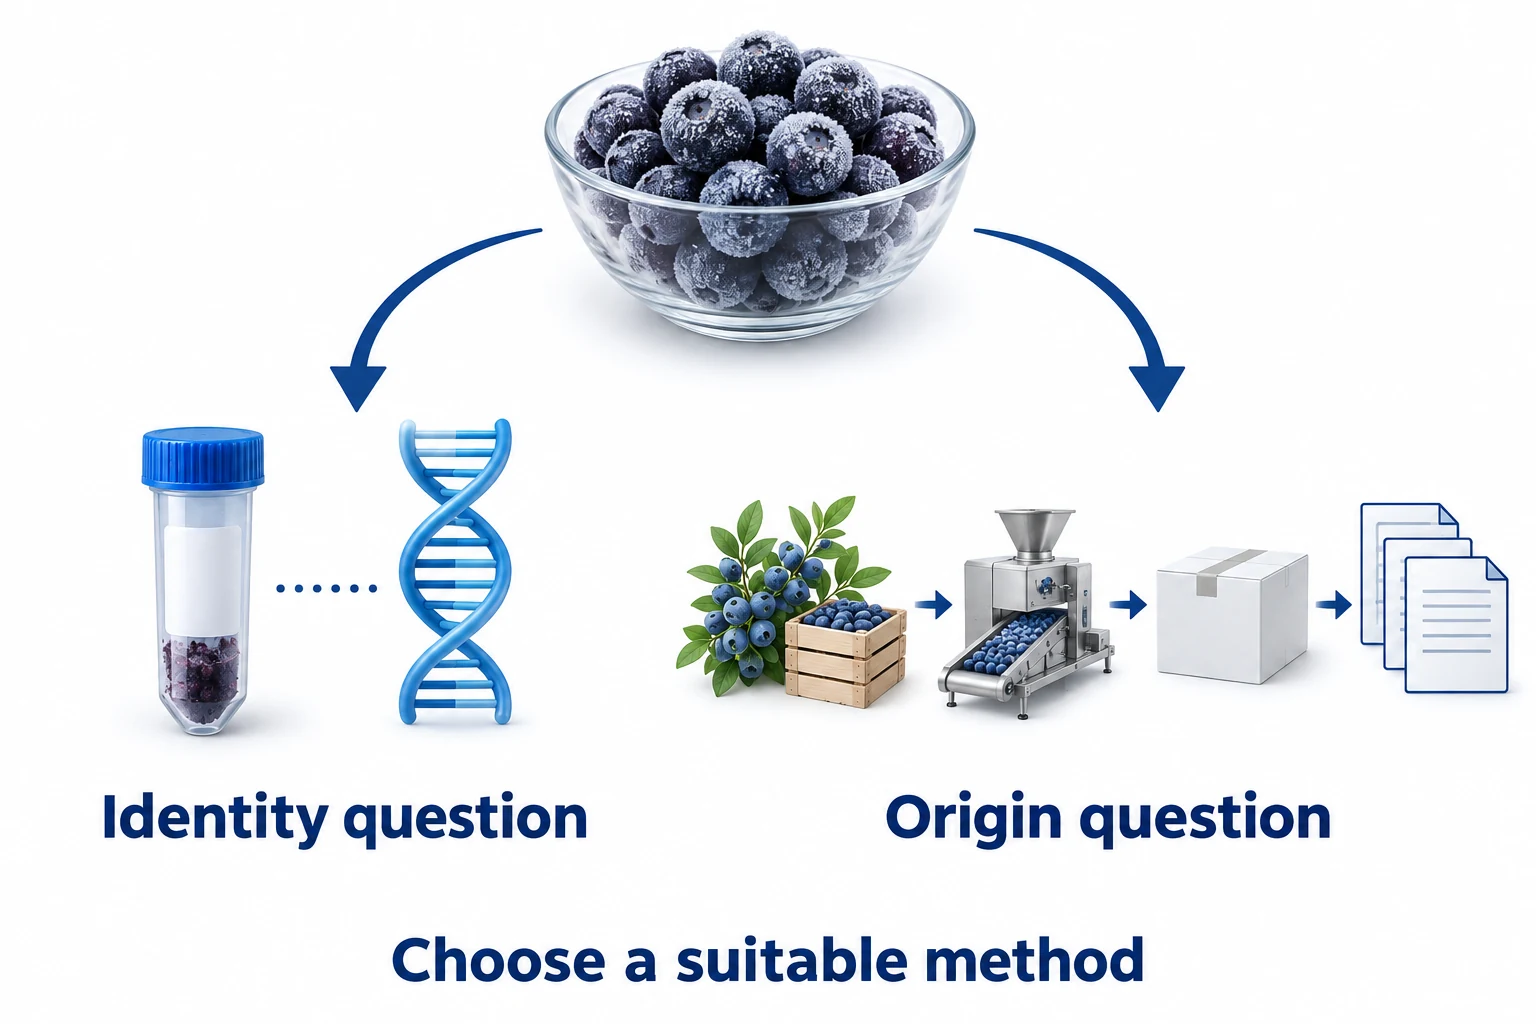
Un resultado de especie y una revisión de la evidencia de origen responden a preguntas distintas. La ilustración muestra la selección del método, no un ensayo completado.
Antes de aceptar un análisis de origen, pida al laboratorio que explique su base de comparación. ¿Qué orígenes puede distinguir su método validado para este producto? ¿Qué estados de procesamiento cubre? Si utiliza una biblioteca de referencia, ¿qué muestras pertinentes contiene esa biblioteca? ¿Cómo se informan los resultados inciertos o el material fuera de la cobertura de referencia? Conserve esas respuestas junto al informe. No convierta un hallazgo general de compatibilidad en la identificación precisa de una explotación agrícola.
El muestreo y la cadena de custodia siguen formando parte de la cuestión. Registre quién seleccionó el material, de qué unidades identificadas, en qué condiciones y cómo llegó al laboratorio. Acuerde si el método analiza piezas separadas o una preparación conjunta. Conserve la conclusión exacta del informe junto a la identidad de su muestra. Una frase general como «ensayado y conforme» elimina los detalles necesarios para interpretar responsablemente el resultado.
Lea los resultados negativos dentro de su alcance declarado. Si un laboratorio no detectó un objetivo en la preparación ensayada, pregunte qué objetivo, método y límite de notificación cubre la conclusión. Eso es distinto de demostrar la ausencia de todos los posibles componentes no declarados. Un método de revisión preliminar y uno confirmatorio también pueden servir a etapas distintas de la investigación. Pregunte al laboratorio cómo debe hacerse el seguimiento del resultado, en lugar de reformular su conclusión como un certificado ilimitado de autenticidad.
Para los registros, compruebe las conexiones además de la plausibilidad. Un registro de compra auténtico puede referirse a un lote de entrada distinto; un certificado auténtico puede referirse a otro operador. Siga los identificadores entre el material que lleva la declaración y la evidencia presentada. Cuando los registros se oculten parcialmente por confidencialidad, acuerde qué campos identificativos deben permanecer visibles y quién puede verificar la información oculta. La confidencialidad debe conducir a una disposición de revisión adecuada, no a tratar una declaración sin respaldo como un hecho verificado.
Prepare una mitigación proporcionada
Convierta cada vulnerabilidad relevante en un control con responsable y punto de decisión. Para una declaración de origen, podría consistir en revisar la cadena de registros definida antes de aprobarla. Para una sustitución de especie, podría consistir en un texto de identidad más preciso, un plan de muestreo adecuado y ensayos dirigidos cuando estén justificados. Para una declaración de certificación, podría consistir en una verificación independiente del emisor y la confirmación de que las mercancías y la transacción están dentro del alcance. Elija el control porque aborda la debilidad.
Acuerde cómo se comunicarán las sustituciones relevantes o los cambios de vía de suministro antes de que ocurran. Una nueva fuente de cultivo, centro de procesamiento, componente o subcontratista puede cambiar la evidencia que respalda una declaración aprobada. El proceso de cambio debe describir quién revisa la diferencia propuesta y si se necesitan nuevas muestras, registros o aprobación de etiqueta. No debe facilitar una sustitución silenciosa simplemente porque el calendario de producción sea ajustado.
Utilice los cambios de precio y disponibilidad como motivos para investigar. Una oferta inusualmente barata podría reflejar un grado, envase, presentación o condición comercial distintos. Una escasez repentina puede aumentar la presión para encontrar materias primas alternativas. Pida una explicación y compare la oferta completa antes de deducir un engaño. Documente por qué el cambio altera o no la declaración concreta que se está revisando.
Una frecuencia de revisión solo es útil cuando responde tanto a criterios significativos como a un calendario. Nuevos productos, fuentes cambiadas, declaraciones revisadas, discrepancias sospechosas y alertas pertinentes pueden justificar reabrir una evaluación. La revisión rutinaria también debe preguntar si las comprobaciones existentes siguen funcionando. Un expediente puede estar completo mientras el pedido actual sigue una vía distinta de la examinada originalmente.
Mantenga el plan suficientemente pequeño para que pueda aplicarse. Para cada control, identifique la evidencia exigida, la persona responsable, la etapa en la que se revisa y qué detiene la liberación. Si un control no tiene consecuencias cuando falta evidencia, es poco probable que proteja la declaración. Por el contrario, recopilar un ensayo costoso que no puede distinguir la sustitución sospechada consume esfuerzo sin cerrar la vulnerabilidad.
La conciliación puede ayudar en una etapa de mezcla o reenvasado, pero su base debe ser explícita. Compare el material de entrada identificado, el material de salida, las existencias retenidas y las pérdidas de procesamiento registradas durante un período adecuado. Una discrepancia es motivo para investigar los registros y el proceso. Una coincidencia aritmética aparente no demuestra especie ni origen: unas cifras coherentes todavía pueden describir material declarado incorrectamente. Utilice la conciliación junto a la evidencia de identidad y declaraciones que realmente necesita el pedido.
Mantenga independientes las comprobaciones independientes en la práctica. Si la misma declaración aparece en un cuestionario, una cotización y un resumen copiado de un certificado, no se ha convertido en tres confirmaciones separadas. Un registro directo del emisor, un informe de laboratorio con alcance adecuado y registros de transacciones conectados pueden aportar información distinta. Revise qué aporta cada uno y dónde sigue dependiendo de una declaración no verificada. Esto impide que un expediente documental voluminoso oculte un vínculo sin resolver.
Revise un ejemplo de bayas congeladas

La presentación contextualiza el ejemplo; la fotografía no es resultado de autenticidad ni origen.
Considere una cotización hipotética de arándanos de una sola especie, con un origen de cultivo identificado y una declaración de producción de mayor valor. Es un ejemplo de planificación, no un informe de investigación de un proveedor. Comience con tres filas separadas en el registro de declaraciones. La identidad de la baya, el país de cultivo y la declaración de producción necesitan cada uno una vía de respaldo definida. Aprobar una fila no resuelve las otras.
Suponga que una muestra parece coherente con la fruta solicitada, pero los documentos de expedición indican un país distinto de la declaración de origen de cultivo. Puede ser una vía legítima de procesamiento o distribución. Pregunte qué registro identifica el cultivo y cómo se conecta el lote de entrada con el envío de salida. La discrepancia debe explicarse en el expediente de la transacción antes de decidir si el texto solicitado sigue siendo defendible.
Suponga ahora que el reenvasado combina varios lotes de entrada. Revise de qué fuentes procedían esos lotes y si todas las fuentes de entrada cumplen la declaración prometida. Un código nuevo de salida puede ser legítimo, pero no debe borrar los vínculos previos necesarios. Solicite una conciliación pertinente dentro del alcance acordado, en lugar de aceptar como sustituto un certificado ajeno al caso o una fotografía de muestra.
Si la incertidumbre restante se refiere al origen, un ensayo de especie respondería a la pregunta equivocada. Analice si existe para este producto un método de origen adecuado con cobertura de referencia, o si el siguiente paso apropiado es una mejor verificación documental. Si la evidencia disponible no puede respaldar la declaración de mayor valor, las posibles salidas comerciales incluyen dejar la aprobación en suspenso, revisar la descripción con el acuerdo del comprador o elegir otra opción de suministro. Ninguna requiere inventar certeza.
Finalmente, traslade el resultado acordado a los documentos de compra. Si el comprador acepta material declarado con precisión sin la declaración de mayor valor, revise la descripción y cualquier diseño afectado antes de la liberación. Si esa declaración sigue siendo esencial, mantenga la evidencia ausente como condición de aprobación. Conserve la razón de la decisión para que un revisor posterior pueda ver qué se aceptó. Un compromiso verbal no debe dejar el texto original sin respaldo en el registro comercial ni en el envase terminado.
Trate discrepancias sin precipitar acusaciones
Conserve la cotización original, la declaración, las fotografías de muestra, los códigos pertinentes de envase y el informe. Describa lo que no coincide en términos neutros. «La declaración de origen de cultivo no está conectada con el lote suministrado» es más útil que «el proveedor es fraudulento» cuando la evidencia no ha establecido la intención. Identifique qué pedido o unidades pueden estar afectados y quién es responsable de la decisión de liberación.
La explicación de la Comisión Europea sobre sospecha de fraude agroalimentario [4] distingue el incumplimiento, el engaño, la ventaja y la intención. Sus criterios operativos no deben sustituirse por una sospecha de compra. Puede retener la aprobación comercial porque una declaración necesaria no tenga respaldo sin presentar esa decisión como una conclusión jurídica de fraude.
Considere la inocuidad por separado cuando se encuentre un ingrediente o una especie inesperados. Deje de utilizar la conversación sobre autenticidad como garantía si el hallazgo introduce un posible problema de inocuidad. Siga los procedimientos internos aplicables de incidencias, bloqueo de producto y notificación con los especialistas responsables. Una comparación de color, sabor o aspecto no es una forma de aprobar la inocuidad alimentaria de un sustituto desconocido.
Pida evidencia correctiva, no únicamente una promesa general. ¿Qué causó la discrepancia? ¿Qué registros o mercancías están afectados? ¿Qué cambió en el control? ¿Cómo se comprobará el siguiente pedido? Mantenga abiertos los hallazgos sin resolver hasta que el revisor adecuado acepte la respuesta. La descripción británica de delitos alimentarios [5] distingue la sustitución, la representación falsa y el fraude documental; utilice el canal oficial aplicable si las circunstancias requieren una notificación, en lugar de recurrir a acusaciones públicas.
Cómo coordinamos un encargo de autenticidad
Suministramos frutas, verduras y hongos congelados mediante vías de fábricas colaboradoras. En un pedido sensible a las declaraciones, primero conectamos la descripción del producto solicitada con la especificación y la identidad de muestra. Nuestra coordinación de especificaciones y muestreo ayuda a mantener juntos los comentarios del comprador, las versiones y el alcance de aprobación.
También coordinamos la pregunta de inspección, los plazos y los registros esperados. El centro, laboratorio o inspector acordado pertinente realiza las comprobaciones confirmadas; su decisión de aceptación debe utilizar el alcance real del informe. Nuestra página de control de calidad e inspección explica esa división de responsabilidades. Esto concreta la siguiente conversación sin prometer que un documento o ensayo demuestre todas las declaraciones.
Envíe las declaraciones que debe respaldar su pedido
Envíe el producto congelado y su presentación, el texto exacto de identidad u origen, cualquier requisito de certificación, la evidencia que necesita su aprobación y la cantidad y el destino. Revisaremos los campos de especificación ausentes y coordinaremos pasos viables de muestras y registros con la vía de suministro propuesta.
